


ECONOMÍA · INFLACIÓN MAYORISTA
La inflación mayorista saltó a 2,1% en agosto y reabre el debate político tras los festejos oficiales por su desaceleración
El IPIM que mide el INDEC aceleró 1,3 puntos porcentuales respecto de julio, superó a la inflación minorista y volvió a instalar la discusión sobre el rumbo de los precios, apenas un mes después de que el Gobierno celebrara la desaceleración del indicador.
|
📅 17 de septiembre de 2026 |
⏱️ Lectura: 5 minutos |
✍️ Redacción Economía |
Los precios mayoristas volvieron a acelerarse en agosto. Según informó el INDEC, el Índice de Precios Internos al por Mayor (IPIM) subió 2,1% frente a julio, cuando había marcado apenas 0,8%. El repunte, de 1,3 puntos porcentuales, ubicó al indicador por encima del IPC minorista y devolvió al centro de la escena una discusión que el propio Gobierno había dado por encaminada un mes antes.
El nivel general del IPIM registró en agosto una suba mensual de 2,1%, con una variación interanual de 29,8% y un acumulado de 19,1% en los primeros ocho meses de 2026. El resultado quedó 0,4 puntos por encima del Índice de Precios al Consumidor del mismo mes, que fue de 1,7%, lo que anticipa una posible presión sobre los precios minoristas en los próximos meses, dado que los costos mayoristas suelen trasladarse con rezago a las góndolas.
La suba se explicó por un incremento de 2,1% en los productos de origen nacional y de 2,9% en los importados, estos últimos impulsados por el comportamiento del tipo de cambio y de los insumos dolarizados. Dentro del índice, los productos primarios treparon 4,6%, mientras que los manufacturados y la energía eléctrica avanzaron a un ritmo más moderado, de 1,3%.
⛽ Los rubros que más empujaron el índice
Entre las divisiones con mayor incidencia positiva se destacó "Petróleo crudo y gas", que aportó 0,71 puntos porcentuales al resultado general. Le siguieron "Productos agropecuarios" (0,25 p.p.), "Alimentos y bebidas" (0,17 p.p.), "Productos refinados del petróleo" (0,14 p.p.) y "Vehículos automotores, carrocerías y repuestos" (0,10 p.p.).
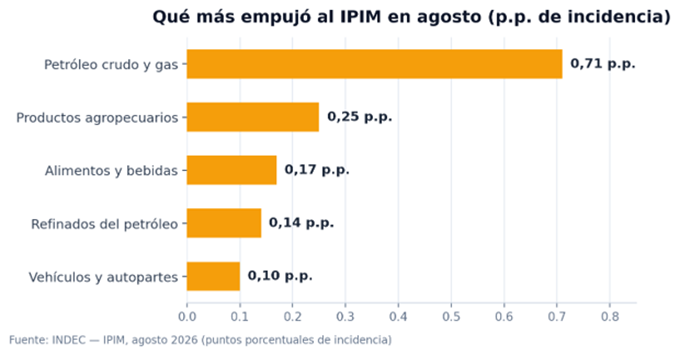
Gráfico: elaboración propia sobre datos del INDEC — IPIM, agosto 2026. Incidencia en puntos porcentuales.
El comportamiento del IPIM tuvo fuertes vaivenes a lo largo del año. Tras un salto de 5,2% en abril, el índice inició una desaceleración sostenida: 2,5% en mayo, 1,1% en junio y 0,8% en julio, el registro más bajo del año y que la gestión económica había destacado públicamente como una señal de éxito del plan de estabilización. Agosto cortó esa racha descendente y devolvió al indicador a una zona por encima del 2% mensual, aunque todavía lejos de los picos de abril y mayo.
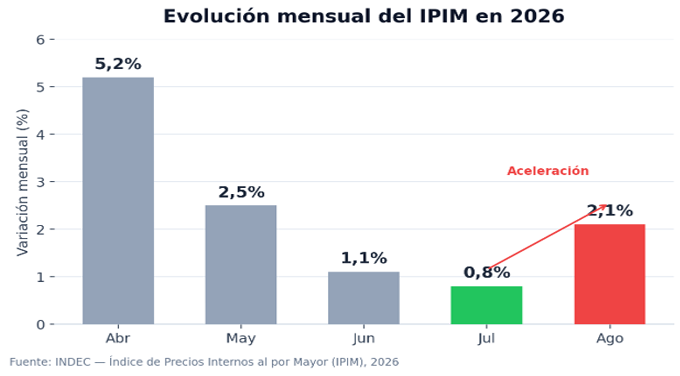
Gráfico: elaboración propia sobre datos del INDEC — Variación mensual del IPIM, abril-agosto de 2026.
El dato de agosto llega apenas semanas después de que funcionarios nacionales celebraran la desaceleración de julio como una confirmación del rumbo económico. El ministro de Economía, Luis Caputo, había sostenido en distintas apariciones públicas que la inflación podía perforar el 1% mensual durante el segundo semestre, y el propio presidente Javier Milei fijó en reiteradas ocasiones el objetivo de acercar el índice a valores cercanos a cero hacia agosto.
El resultado de agosto contrastó con esas expectativas y reavivó las críticas de la oposición, que había cuestionado la lectura oficial sobre la desaceleración de los meses previos por considerarla prematura o parcial. En sus redes sociales, Caputo atribuyó la suba a la evolución de los productos nacionales y los importados, en un mensaje que replicó, sin profundizar en las causas de fondo, la cifra difundida por el INDEC.
Los analistas económicos siguen de cerca al IPIM porque su comportamiento suele adelantar movimientos posteriores en los precios minoristas: cuando los costos de producción e importación suben, esa presión tiende a trasladarse —con rezago— a los precios que paga el consumidor final. Por eso, la aceleración de agosto generó cautela entre quienes proyectan la inflación minorista de los próximos meses, en particular por el peso de la energía y los combustibles dentro de la estructura de costos.
El Sistema de Índices de Precios Mayoristas del INDEC también difundió otras dos mediciones complementarias: el Índice de Precios Internos Básicos al por Mayor (IPIB), que subió 2,3% (2,2% en productos nacionales y 3% en importados), y el Índice de Precios Básicos del Productor (IPP), que avanzó 2,3%, con una suba de 4,6% en primarios y de 1,3% en manufacturados y energía.
El propio equipo económico había insistido en que la convergencia a una inflación de un dígito bajo, o incluso cercana a cero, dependería de sostener el control de la emisión monetaria y el equilibrio fiscal. El repunte de agosto no modifica esa hoja de ruta declarada, pero sí obliga al Gobierno a explicar un dato que se aparta de la narrativa de desaceleración lineal que había instalado en los meses previos, en un año además marcado por la agenda electoral.
✔ El IPIM subió 2,1% en agosto, 1,3 puntos más que en julio (0,8%).
✔ La suba interanual fue de 29,8% y el acumulado en 2026 llegó a 19,1%.
✔ El IPIM quedó 0,4 puntos por encima del IPC de agosto (1,7%).
✔ Los productos importados (+2,9%) subieron más que los nacionales (+2,1%).
✔ "Petróleo crudo y gas" fue el rubro de mayor incidencia, con 0,71 p.p.
✔ El dato interrumpió tres meses consecutivos de desaceleración del índice.
🔗 INDEC — Sistema de Índices de Precios Mayoristas (IPM), agosto 2026
🔗 INDEC — Portal oficial de estadísticas
🔗 Infobae — La inflación mayorista se aceleró a 2,1% en agosto
🔗 El Cronista — A contramano de la minorista: la inflación mayorista aceleró al 2,1%
🔗 Río Negro — La inflación mayorista repuntó en agosto 2026
🖼️ Imagen de referencia — sede del INDEC (fuente externa, uso ilustrativo)
Nota sobre imágenes: los dos gráficos incluidos en esta nota son elaboraciones propias a partir de los datos oficiales del INDEC. Por razones de derechos de autor no se reproducen fotografías de terceros; se sugiere a la redacción incorporar imagen de portada libre de derechos (banco de imágenes propio o Argentina.gob.ar) antes de la publicación.
❓ Preguntas frecuentes (para FAQ schema y "la gente también pregunta")
Q: ¿Cuánto subió la inflación mayorista en agosto de 2026? — R: El IPIM del INDEC subió 2,1% respecto de julio.
Q: ¿Cómo quedó la inflación mayorista interanual? — R: Acumuló una suba de 29,8% en los últimos doce meses.
Q: ¿La inflación mayorista superó a la minorista? — R: Sí, quedó 0,4 puntos por encima del IPC de agosto (1,7%).
Q: ¿Qué productos aumentaron más? — R: Los importados (+2,9%), por encima de los nacionales (+2,1%).
Q: ¿Qué rubro explicó más la suba? — R: "Petróleo crudo y gas", con 0,71 puntos porcentuales de incidencia.
ECONOMÍA Y MERCADOS
15 de septiembre de 2026 · Tiempo de lectura aproximado: 9 minutos
|
PBI 2027 |
Inflación promedio |
|
Inflación dic./dic. |
Salario promedio |
|
Dólar promedio |
Dólar diciembre |
|
Resultado financiero |
Exportaciones |
El Gobierno argentino presentó este 15 de septiembre de 2026 el proyecto de Ley de Presupuesto General de la Administración Nacional para el ejercicio 2027 y lo remitió a la Cámara de Diputados para iniciar su tratamiento legislativo. El envío se produjo dentro del plazo previsto por la normativa para el proyecto correspondiente al ejercicio siguiente.
La iniciativa llega en un momento particularmente relevante: 2027 será un año de elecciones presidenciales y el Presupuesto funcionará como una de las principales referencias para evaluar las prioridades de política económica, la trayectoria fiscal y la asignación de recursos públicos. El texto todavía no es una ley: sus cifras y disposiciones quedan sujetas al debate parlamentario, eventuales modificaciones y la aprobación final.
Las primeras variables difundidas por el Gobierno ubican el crecimiento real del Producto Bruto Interno (PBI) en 4% para 2027. La inflación promedio prevista se sitúa en 21,1%, mientras que para diciembre de 2027 se proyecta una variación interanual cercana al 18%. El salario promedio aparece con una suba estimada del 25,4%.
En materia fiscal, el proyecto contempla un resultado primario positivo y un superávit financiero. Las cifras difundidas por distintas fuentes periodísticas señalan un resultado primario de alrededor de 1,3%–1,5% del PBI y un resultado financiero de 0,2% del PBI; la cifra definitiva debe leerse directamente en el texto oficial y sus planillas cuando finalice su publicación y procesamiento parlamentario.
El Presupuesto no sólo distribuye partidas: también construye un escenario macroeconómico que sirve de base para calcular ingresos, gastos y necesidades de financiamiento. Por eso, las hipótesis sobre actividad, inflación, salarios, tipo de cambio y comercio exterior son determinantes.
• PBI: el Gobierno proyecta un crecimiento real del 4% durante 2027.
• Inflación: se estima una inflación promedio de 21,1% para el año y una variación interanual de aproximadamente 18% hacia diciembre.
• Salarios: el salario promedio aumentaría 25,4%, de acuerdo con las variables difundidas.
• Tipo de cambio: el proyecto contempla un tipo de cambio promedio anual de $1.728 y una cotización nominal de $1.847,6 para diciembre de 2027.
• Sector externo: las exportaciones de bienes y servicios superarían los US$130.000 millones y el saldo positivo de bienes y servicios se ubicaría por encima de US$15.000 millones.
Estas cifras son supuestos presupuestarios, no garantías ni pronósticos independientes. Su utilidad consiste en establecer un marco para calcular recursos y gastos; posteriormente podrán compararse con la evolución efectiva de la economía y con las expectativas del sector privado.
El resultado fiscal ocupa un lugar central en el proyecto. El Gobierno sostiene que el Presupuesto 2027 busca preservar el equilibrio de las cuentas públicas y proyecta un resultado financiero positivo equivalente a aproximadamente 0,2% del PBI.
El resultado primario —antes del pago de intereses de la deuda— se ubicaría en torno de 1,3% a 1,5% del PBI según las distintas comunicaciones difundidas sobre el proyecto. La diferencia entre ambas cifras y su formulación exacta deberá verificarse en el articulado y en las planillas oficiales.
El enfoque es consistente con el marco fiscal que el Poder Ejecutivo viene utilizando desde 2024: limitar el gasto al nivel compatible con los recursos disponibles y evitar que el déficit se convierta en una fuente permanente de financiamiento monetario.
Para los lectores, una distinción es importante: superávit primario y superávit financiero no significan lo mismo. El primero excluye los intereses de la deuda pública; el segundo incorpora el resultado después de esos pagos. Por eso, alcanzar un superávit financiero implica una exigencia fiscal mayor.
Los primeros lineamientos difundidos indican que la recaudación impositiva podría aumentar alrededor de 30,6% durante 2027, mientras que los recursos totales de la Administración Pública crecerían cerca de 26,2%.
Si la inflación promedio proyectada es 21,1%, esas tasas nominales implicarían un crecimiento real de los recursos, siempre que las hipótesis macroeconómicas se cumplan. La comparación, sin embargo, debe realizarse con cuidado: la recaudación depende también del nivel de actividad, salarios, consumo, comercio exterior, importaciones, exportaciones y cambios normativos.
El proyecto adquiere así una dimensión adicional para empresas y consumidores. Una mayor recaudación puede provenir de una economía más grande y de una mayor base imponible, pero también puede verse modificada por cambios en alícuotas, exenciones, regímenes de percepción o evolución de determinados impuestos.
Los lineamientos difundidos ubican el crecimiento nominal del gasto total alrededor de 25,2%, con un aumento cercano al 25,3% en los gastos corrientes. Los gastos de capital tendrían una evolución aproximadamente alineada con la inflación proyectada.
El dato agregado, sin embargo, no alcanza para conocer el impacto sobre cada área. Para comprender el Presupuesto es necesario observar las partidas por finalidad, jurisdicción, organismo y programa. También importa distinguir entre gasto corriente —salarios, prestaciones, transferencias y funcionamiento— y gasto de capital, que incluye inversión pública y determinadas obras y equipamientos.
En las semanas previas al envío, distintos análisis periodísticos habían señalado que jubilaciones y servicio de la deuda presentaban niveles elevados de ejecución en 2026. También se informó sobre incrementos o refuerzos vinculados con Defensa y Cancillería. Estas cuestiones deberán contrastarse con las planillas definitivas del Presupuesto 2027, porque una modificación nominal no equivale necesariamente a un aumento real del gasto.
El Presupuesto 2027 incorpora una discusión adicional sobre Defensa y la política exterior argentina. En los días previos al envío, el Gobierno anunció un mayor énfasis en cuestiones vinculadas con la soberanía nacional y las Islas Malvinas. Informaciones periodísticas también señalaron refuerzos presupuestarios para Defensa y Cancillería.
Estas partidas deben analizarse dentro del conjunto del Presupuesto: el dato relevante no es solamente cuánto aumenta una jurisdicción en pesos corrientes, sino qué proporción representa sobre el total, cómo evoluciona frente a la inflación y qué programas concretos reciben los recursos.
El debate parlamentario permitirá conocer con mayor precisión los créditos asignados a equipamiento, infraestructura, personal, operaciones y proyectos estratégicos.
Las áreas sociales concentran una parte sustancial del gasto nacional y, por su impacto directo sobre los hogares, serán uno de los focos del debate presupuestario.
En el Presupuesto 2026, aprobado mediante la Ley 27.798, las finalidades de servicios sociales representaron el mayor componente del gasto por finalidad. Para 2027, el análisis deberá centrarse en la evolución real de jubilaciones, pensiones, asignaciones, salud, educación y programas sociales.
No basta con observar el aumento nominal de una partida. Si una partida sube 20% en un escenario de inflación de 21,1%, su poder de compra presupuestario podría disminuir ligeramente; si aumenta 30%, podría crecer en términos reales. Esta lectura será fundamental para interpretar las cifras cuando se conozca la ejecución efectiva.
La inversión pública constituye otra pieza clave. En un Presupuesto orientado al resultado fiscal positivo, el gasto de capital suele enfrentar una competencia directa por los recursos disponibles.
Para provincias y municipios, el punto central será determinar qué obras nacionales tienen crédito asignado, cuáles continúan de ejercicios anteriores y cuáles incorporan financiamiento nuevo. También será relevante distinguir las obras presupuestadas de aquellas que sólo aparecen como proyectos o que dependen de convenios y transferencias.
El tratamiento legislativo puede modificar partidas específicas, especialmente aquellas que impactan sobre infraestructura vial, transporte, vivienda, agua y saneamiento y desarrollo regional.
El tipo de cambio presupuestado merece una explicación. La cifra de $1.728 como promedio anual y $1.847,6 para diciembre de 2027 debe interpretarse como una hipótesis utilizada para construir el escenario fiscal, y no como una promesa sobre la cotización diaria del mercado.
La inflación proyectada también requiere prudencia. El Gobierno utiliza 21,1% como inflación promedio y aproximadamente 18% interanual a diciembre. La diferencia existe porque la inflación promedio compara el nivel de precios medio del año con el del año anterior, mientras que la inflación interanual compara diciembre contra diciembre.
Para empresas, comercios y hogares, el valor real de estas hipótesis estará en su relación con salarios, costos, tarifas, tasas de interés, alquileres, impuestos y precios mayoristas. Un Presupuesto puede acertar o desviarse en sus variables macroeconómicas y, en consecuencia, modificar sustancialmente la ejecución real de las partidas.
El proyecto contempla un escenario de fuerte crecimiento del comercio exterior. Las exportaciones de bienes y servicios superarían los US$130.000 millones, mientras que el saldo de bienes y servicios sería positivo por más de US$15.000 millones.
La hipótesis es relevante porque Argentina necesita divisas para sostener importaciones, atender obligaciones externas y reducir vulnerabilidades financieras. Energía, agroindustria, minería y otros complejos exportadores pueden tener un papel significativo en ese escenario.
La cifra, no obstante, depende de precios internacionales, volúmenes exportados, tipo de cambio real, capacidad productiva, inversiones y condiciones comerciales. El resultado efectivo sólo podrá evaluarse con los datos de 2027.
La sostenibilidad del resultado financiero está estrechamente vinculada con el costo de la deuda pública. Un superávit financiero significa que, bajo el escenario presupuestado, el resultado de ingresos y gastos después de intereses mantiene signo positivo.
La estructura de vencimientos, las tasas de interés, el acceso al mercado y la composición entre deuda en pesos y moneda extranjera serán variables determinantes durante 2027.
Por eso, el análisis del Presupuesto no debe limitarse al gasto primario. El servicio de la deuda puede alterar el resultado financiero incluso cuando el Estado mantiene un resultado primario positivo.
El proyecto ingresó a la Cámara de Diputados, donde deberá ser girado a las comisiones correspondientes y posteriormente tratado en el recinto. La Comisión de Presupuesto y Hacienda tendrá un papel central en la discusión.
El trámite parlamentario puede incluir exposiciones de funcionarios, pedidos de información, modificaciones al articulado y cambios en las planillas de gastos y recursos. Luego de la eventual aprobación en Diputados, el proyecto debe pasar al Senado.
Por lo tanto, las cifras difundidas el 15 de septiembre constituyen el punto de partida del proceso legislativo. El Presupuesto que finalmente se convierta en ley puede diferir del proyecto original.
Para seguir el Presupuesto 2027 con criterio económico y periodístico, conviene observar al menos diez indicadores:
1. Resultado primario y resultado financiero.
2. Inflación presupuestada frente a la inflación efectivamente registrada.
3. Crecimiento del PBI previsto y observado.
4. Evolución real de jubilaciones y pensiones.
5. Salud y educación en términos nominales y reales.
6. Inversión pública y obras por provincia.
7. Subsidios y transferencias.
8. Servicio de la deuda pública.
9. Recursos tributarios y presión fiscal.
10. Supuestos sobre dólar, exportaciones e importaciones.
Esta metodología permite evitar una lectura basada exclusivamente en aumentos nominales. En un contexto inflacionario, comparar porcentajes reales es indispensable.
El Presupuesto 2027 plantea un escenario de crecimiento del 4%, inflación promedio del 21,1%, una inflación interanual cercana al 18% hacia diciembre, aumento del salario promedio del 25,4%, expansión de las exportaciones y continuidad del resultado fiscal positivo.
El principal desafío analítico será determinar cuánto de esas metas depende de supuestos macroeconómicos y cuánto queda respaldado por decisiones concretas de gasto e ingresos. También será clave observar cómo se distribuye el esfuerzo fiscal entre las distintas áreas del Estado y cómo impactan las partidas sobre provincias, empresas, trabajadores, jubilados y hogares.
Como toda ley de presupuesto, el documento combina planificación y autorización legislativa. Su verdadero resultado podrá conocerse sólo mediante la ejecución durante 2027 y la comparación entre lo presupuestado y lo efectivamente realizado.
MiDire seguirá el tratamiento parlamentario y la evolución de las principales variables para ofrecer una lectura actualizada de cómo el Presupuesto 2027 puede traducirse en recursos, gastos, inversión y actividad económica.
Este artículo fue preparado con información disponible al 15 de septiembre de 2026. El Presupuesto 2027 es un proyecto en tratamiento legislativo y no debe confundirse con una ley ya sancionada. Las cifras macroeconómicas se atribuyen al escenario presentado por el Gobierno y se contrastan con información parlamentaria y periodística. Cuando existen diferencias entre comunicaciones preliminares y publicaciones periodísticas, se señala el rango o se recomienda verificar el texto oficial y sus planillas definitivas.
Casa Rosada — imagen de Wikimedia Commons — página de licencia/fuente: https://commons.wikimedia.org/wiki/File:Casa_Rosada_Buenos_Aires.jpg · archivo directo: https://commons.wikimedia.org/wiki/Special:Redirect/file/Casa%20Rosada%20Buenos%20Aires.jpg
Palacio del Congreso — imagen de Wikimedia Commons — página de licencia/fuente: https://commons.wikimedia.org/wiki/File:Palacio_del_Congreso_de_la_Nación_Argentina.jpg · archivo directo: https://commons.wikimedia.org/wiki/Special:Redirect/file/Palacio%20del%20Congreso%20de%20la%20Nación%20Argentina.jpg
Cámara de Diputados de la Nación — Comisión de Presupuesto y Hacienda — https://www.hcdn.gob.ar/comisiones/permanentes/cpyhacienda/reuniones/
Presidencia de la Nación — Presupuesto 2026 / antecedente oficial — https://www.argentina.gob.ar/economia/sechacienda/ley-de-presupuesto-2026
Boletín Oficial — Ley 27.798, Presupuesto 2026 — https://www.boletinoficial.gov.ar/detalleAviso/primera/337027/20260102
LA NACION — Ejes del Presupuesto 2027, 15/09/2026 — https://www.lanacion.com.ar/politica/los-ejes-del-presupuesto-2027-que-el-gobierno-de-milei-presento-en-el-congreso-nid15092026/
Bloomberg Línea — Variables macroeconómicas del Presupuesto 2027 — https://www.bloomberglinea.com/latinoamerica/argentina/presupuesto-2027-que-plantea-el-gobierno-de-milei-para-la-inflacion-el-pbi-y-el-dolar/
El Cronista — Prioridades fiscales y recaudación — https://www.cronista.com/economia-politica/las-prioridades-del-presupuesto-2027-superavit-consumo-recaudacion-y-baja-de-impuestos/
Ámbito — Claves económicas del Presupuesto 2027 — https://www.ambito.com/presupuesto-2027-dolar-inflacion-pbi-y-superavit-las-claves-economicas-del-gobierno-el-proximo-ano-n6322727/
Infobae — Preparación y envío del Presupuesto 2027 — https://www.infobae.com/politica/2026/09/15/el-gobierno-ultima-detalles-del-presupuesto-2027-y-pule-la-redaccion-del-proyecto-por-malvinas/
Documento preparado para publicación editorial en MiDire · Revisión recomendada antes de publicar cualquier actualización posterior al 15/09/2026.
ÚLTIMO MOMENTO · CONTROL DE RESERVAS
🥇🔍 La AGN admite que no pudo verificar el destino del oro argentino enviado al exterior
El organismo de control externo confirmó que no accedió de manera presencial a los lingotes trasladados en 2024, mientras el BCRA y la oposición se cruzan por su ubicación real: ¿Suiza o Londres?
|
📖 TIEMPO DE LECTURA ≈ 8–9 minutos |
🗓️ ACTUALIZADO 14 de septiembre de 2026 |
🏛️ ORGANISMOS AGN · BCRA · Senado |
🥇 EN JUEGO 13 toneladas de oro |
La Auditoría General de la Nación (AGN) encendió las alarmas al confirmar que, hasta el momento, no ha podido verificar de manera presencial el destino y el estado de los lingotes de oro que el Banco Central de la República Argentina (BCRA) envió al exterior en 2024. El organismo de control externo del sector público sostiene que las restricciones impuestas por la propia entidad monetaria le impidieron reunir evidencia suficiente para dar por cerrada la revisión, en abierta contradicción con las declaraciones del presidente del BCRA, Santiago Bausili, quien había asegurado ante el Senado que las operaciones ya contaban con auditorías sin observaciones.
El conflicto se remonta a mediados de 2024, cuando el Banco Central concretó cuatro transferencias de lingotes hacia el exterior: el 18 de junio, el 2 de julio, el 31 de julio y el 13 de agosto. Según la documentación oficial relevada por la AGN, en cada uno de esos envíos se trasladaron 250 lingotes, hasta completar un total estimado en 13 toneladas de oro, una porción relevante de las reservas del organismo emisor.
La operación permaneció bajo reserva durante casi dos años, hasta que el propio Bausili confirmó su existencia el 9 de septiembre de 2026 ante la Comisión de Presupuesto y Hacienda del Senado, en el marco del debate por la reforma de la Carta Orgánica del BCRA. El funcionario explicó que la decisión respondió a una oportunidad de mercado: parte de los lingotes argentinos, fundidos entre las décadas de 1960 y 1990, tenían menor aceptación comercial por su antigüedad, y una fuerte demanda internacional de oro permitió reducir el costo de canjearlos por piezas de mayor calidad.
Bausili sostuvo que los lingotes fueron depositados en una cuenta vinculada al Banco de Pagos Internacionales (BIS, por sus siglas en inglés), organismo que funciona como "banco de bancos centrales" con sede en Basilea, Suiza. El funcionario defendió además la confidencialidad de la operación, argumentando que divulgar en tiempo real las posiciones financieras del Banco Central podía facilitar maniobras de mercado en contra de los intereses del país.
Consultado por la senadora Juliana Di Tullio sobre el estado de esa colocación, el titular del BCRA fue categórico: la información está disponible, está auditada y están los informes de auditoría, remarcó ante los legisladores. Esa afirmación es, precisamente, la que la AGN salió a contradecir días después.
La polémica escaló cuando la propia Di Tullio cuestionó la precisión geográfica de la explicación oficial. Según la legisladora, si bien los lingotes están registrados bajo una cuenta del BIS, su custodia física real se encontraría en el Bank of England, en Londres, y nunca habrían pasado por Basilea. Bausili le mintió al Senado, el oro está en Londres, en el Bank of England, sostuvo la senadora en diálogo con Infobae, en una acusación que el Gobierno rechazó.
🇨🇭 Versión BCRA: los lingotes están depositados en una cuenta del BIS, con sede en Suiza.
🇬🇧 Versión de la oposición: la custodia física estaría en el Bank of England, en Londres.
📄 Punto en común: la trazabilidad exacta —titularidad versus ubicación física— todavía no fue certificada por un organismo de control independiente.
De acuerdo con la reconstrucción publicada por Ámbito, cuando la AGN solicitó por primera vez la documentación para auditar las cuatro transferencias de 2024, el Banco Central no se negó de manera explícita, pero tampoco entregó las actas, dictámenes y demás actuaciones necesarias para avanzar. La única propuesta concreta que recibió el equipo auditor fue la de acercarse a revisar la información directamente desde las computadoras de la entidad, sin posibilidad de llevarse copias de respaldo.
A eso se sumó una respuesta llamativa del propio BCRA ante uno de los pedidos de información: los contratos de colocación de lingotes de oro con el BIS u otro depositario del exterior no existen a la fecha ni los había al 31 de diciembre de 2024, según consta en la documentación oficial citada por la auditoría. Además, el 22 de diciembre de 2025 la Cámara Contencioso Administrativo Federal había ordenado al Banco Central responder los pedidos de acceso a la información pública sobre el traslado del oro, una orden judicial que, según reportaron distintos medios, no llegó a cumplirse en tiempo y forma.
El resultado, según la propia AGN, es que la existencia de un proyecto de auditoría dentro de su plan de trabajo no equivale a una verificación ya completada: la revisión sobre la trazabilidad de las reservas de oro continúa abierta y no permite, por el momento, confirmar oficialmente ni la ubicación ni el estado físico de los lingotes.
El titular de la AGN, Juan Manuel Olmos, profundizó las críticas en declaraciones públicas: el presidente del BCRA no ha sido claro respecto al oro argentino en el exterior, afirmó, y cuestionó que la entidad monetaria no despejara con precisión qué ocurrió con los lingotes entre junio de 2025 y mayo de 2026. Desde el Banco Central, en tanto, se remarcó que la auditoría correspondiente al ejercicio 2024 sí fue cerrada, y que el atraso corresponde al período 2025, cuya documentación habría llegado con demora a los auditores.
La controversia derivó en una ofensiva parlamentaria: bloques de senadores del Partido Justicialista presentaron un proyecto para citar de urgencia a Bausili ante el Congreso, con el objetivo de que explique con documentación respaldatoria la trazabilidad completa de las 13 toneladas trasladadas. En paralelo, el debate por la reforma de la Carta Orgánica del BCRA —que ya cuenta con media sanción de Diputados— quedó atravesado por la disputa sobre la transparencia en el manejo de las reservas.
|
Fecha |
Hecho |
|
Jun.–ago. 2024 |
El BCRA realiza cuatro transferencias de 250 lingotes cada una hacia el exterior (18/6, 2/7, 31/7 y 13/8). |
|
22/12/2025 |
La Cámara Contencioso Administrativo Federal ordena al BCRA responder pedidos de información pública sobre el traslado. La orden no se cumple. |
|
09/09/2026 |
Bausili confirma ante el Senado que las 13 toneladas fueron depositadas en el BIS, con sede en Suiza. |
|
10/09/2026 |
La senadora Juliana Di Tullio sostiene que el oro está físicamente en el Banco de Inglaterra, en Londres. |
|
11/09/2026 |
Ámbito revela que la AGN no pudo auditar la operación por falta de documentación entregada por el BCRA. |
|
14/09/2026 |
El titular de la AGN, Juan Manuel Olmos, cuestiona públicamente la falta de transparencia del Banco Central. |
Más allá de la disputa política inmediata, el episodio pone en primer plano una discusión de fondo: la capacidad real de los organismos de control —como la AGN— para fiscalizar de forma independiente el manejo de activos estratégicos del Estado, en particular cuando la entidad auditada invoca razones de confidencialidad de mercado para restringir el acceso a la información. El oro es, históricamente, uno de los activos de reserva más sensibles de cualquier banco central, y su trazabilidad suele considerarse un estándar mínimo de transparencia institucional en cualquier democracia.
Mientras el Gobierno insiste en que no hay irregularidades y que la operación respondió a una lógica financiera razonable, la falta de una verificación externa concluyente deja abierta una pregunta que, por ahora, ningún organismo pudo responder con certeza documental: dónde están, exactamente, las 13 toneladas de oro argentino que salieron del país en 2024.
Por políticas de acceso a redes externas de este entorno de generación de documentos, las fotografías no pudieron incrustarse como archivo binario dentro de este Word. Se listan a continuación enlaces absolutos verificados —comprobados como accesibles al momento de esta redacción— con fotografías reales y de libre consulta sobre el tema:
📷 Fachada histórica del Banco Central (BCRA), Buenos Aires: https://www.bcra.gob.ar/noticias/la-fachada-de-la-primera-sede-del-bcra-fue-restaurada-y-puesta-en-valor/ — Nota oficial del BCRA sobre la restauración de su sede de calle San Martín 275
📷 Sede del Banco de Pagos Internacionales (BIS), Basilea, Suiza: https://en.wikipedia.org/wiki/Bank_for_International_Settlements — Artículo enciclopédico con imagen de la torre del BIS en Basilea
📷 Bank of England, Londres: https://en.wikipedia.org/wiki/Bank_of_England — Artículo enciclopédico con fotografía de la fachada del Banco de Inglaterra
🔗 Ámbito — AGN desmiente a Santiago Bausili: https://www.ambito.com/politica/envios-oro-al-exterior-la-agn-desmiente-santiago-bausili-n6320626
🔗 Perfil — La AGN todavía no auditó las reservas: https://www.perfil.com/noticias/politica/oro-del-bcra-la-agn-todavia-no-audito-las-reservas-y-contradijo-la-version-que-dio-bausili-en-el-senado.phtml
🔗 Infobae — Di Tullio: "el oro está en Londres": https://www.infobae.com/politica/2026/09/10/juliana-di-tullio-bausili-le-mintio-al-senado-el-oro-del-banco-central-esta-en-londres/
🔗 La Nación — Bausili reveló dónde está el oro: https://www.lanacion.com.ar/economia/santiago-bausili-revelo-donde-esta-parte-del-oro-del-banco-central-se-deposito-en-suiza-nid09092026/
🔗 Primereando — AGN cruzó a Bausili: https://primereando.com.ar/index.php/2026/09/14/desde-la-auditoria-general-de-la-nacion-cruzaron-a-bausilli-no-ha-sido-claro-respecto-al-oro-argentino-en-el-exterior/126647/
🔗 Ámbito — El PJ pide que Bausili vaya al Congreso: https://www.ambito.com/politica/el-pj-pide-que-bausili-vaya-al-congreso-dar-explicaciones-el-oro-del-banco-central-n6322171
Nota en desarrollo — este texto se actualizará a medida que la AGN y el BCRA aporten nueva documentación.
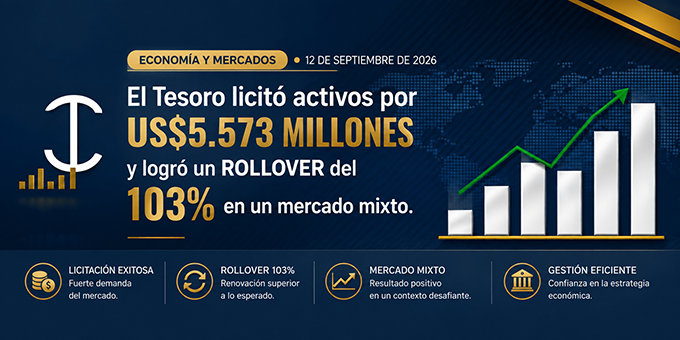
ECONOMÍA Y MERCADOS · 11 DE SEPTIEMBRE DE 2026
El Gobierno adjudicó 8,41 billones de pesos en la primera licitación de septiembre, renovó los vencimientos del día y extendió parte de la deuda hacia 2027, mientras el riesgo país se mantiene estable por debajo de los 500 puntos.
|
11 de septiembre |
5 min de lectura |
Rollover: 103,46% |
El Tesoro argentino cerró este viernes la primera licitación de deuda de septiembre con un resultado que el mercado financiero interpretó como una señal de fortaleza relativa, en medio de una jornada de mercados internacionales mixtos y un riesgo país que se mantiene estable, por debajo de los 500 puntos básicos.
Según informó la Secretaría de Finanzas, el organismo que conduce la política de deuda del Ministerio de Economía recibió ofertas por 14,17 billones de pesos y adjudicó 8,41 billones, el equivalente a unos 5.573 millones de dólares al tipo de cambio de referencia del Banco Central. Frente a vencimientos por aproximadamente 8,1 billones de pesos, la operación implicó un rollover -renovación de deuda- del 103,46%, lo que significa que el Gobierno no solo cubrió los compromisos que caían ese día, sino que sumó financiamiento adicional.
La licitación recibió 5.010 ofertas y combinó instrumentos a tasa fija, títulos ajustados por inflación, bonos atados a tasas mayoristas y, como principal novedad, cuatro instrumentos dólar linked por un total de 665 millones de dólares nominales, pensados para inversores que buscan cobertura cambiaria de cara a un 2027 electoral que el propio mercado empieza a mirar con atención.
El grueso de la colocación se concentró en la reapertura de la LECAP S13N6, con vencimiento el 13 de noviembre de 2026, que adjudicó 4,07 billones de pesos a una tasa interna de retorno efectiva anual (TIREA) del 27,88%. También se colocaron 688.925 millones de pesos de la letra ajustada por CER X29E7, con vencimiento en enero de 2027, a un rendimiento de corte del 5,50% anual sobre la inflación.
En los instrumentos atados a la tasa TAMAR, el Tesoro adjudicó 1,39 billones de pesos del TMF27 (febrero de 2027, TIREA 30,55%) y 1,28 billones del TML27 (julio de 2027, TIREA 31,66%). Del total adjudicado, 7,43 billones de pesos correspondieron a instrumentos en moneda local y 982.108 millones a títulos vinculados al dólar oficial.
Entre los instrumentos dólar linked se destacaron los 314 millones de dólares colocados en el D30O6, con vencimiento el 30 de octubre y una TIREA del 8,78%; los 63 millones de dólares de una nueva letra a fin de noviembre, con TIREA del 7,42%; los 154 millones del D31M7, con vencimiento en marzo de 2027 y TIREA de 7,58%; y los 134 millones del bono TZV27, con vencimiento en junio de 2027 y TIREA de 5,24%.
Desde la sociedad de bolsa Puente destacaron que la estrategia del equipo económico apuntó a capitalizar la elevada demanda para colocar la mayor cantidad posible de instrumentos dólar linked sin convalidar un premio excesivo sobre las tasas del mercado secundario, en varios casos incluso por debajo de ellas. Esa lectura coincide con la de otros bancos y agentes de bolsa, que ven en la fuerte demanda por cobertura cambiaria una señal de cautela de los inversores institucionales, más que una alarma sobre la solvencia del Tesoro.
|
La estrategia se enfocó en aprovechar la elevada demanda para adjudicar la mayor cantidad posible en instrumentos dólar linked sin dar un premio excesivo. — Lectura de mercado atribuida a la sociedad de bolsa Puente |
El resultado se conoció en una rueda en la que el dólar mayorista y minorista se mantuvieron relativamente calmos: el dólar en el Banco Nación cerró la jornada en 1.530 pesos para la venta, mientras el Banco Central sumó compras de reservas por unos 5 millones de dólares. El riesgo país, el índice que elabora JP Morgan para medir el sobrecosto que paga la deuda argentina frente a la de Estados Unidos, venía de recortar 22 unidades en la semana previa hasta ubicarse en torno a los 490 puntos básicos, lejos de los máximos de años anteriores y en línea con la tendencia de baja que muestra desde comienzos de 2026.
En paralelo, el humor de los mercados globales fue dispar: una suba del precio del petróleo presionó a Wall Street, con caídas generalizadas en la mayoría de los sectores salvo las acciones energéticas, que treparon impulsadas por el mismo factor. Puertas adentro, la Bolsa porteña había mostrado una semana favorable, con el índice S&P Merval acumulando una suba de 2,3% hasta los 3.049.121 puntos, según el informe financiero semanal de Banco Provincia.
|
Indicador |
Resultado |
|
Ofertas recibidas |
$14,17 billones (5.010 propuestas) |
|
Monto adjudicado |
$8,41 billones (≈ US$5.573 millones) |
|
Vencimientos del día |
≈ $8,1 billones |
|
Rollover |
103,46% |
|
Instrumento más colocado |
LECAP S13N6 (13/11/2026) — $4,07 billones, TIREA 27,88% |
|
Dólar linked colocado |
US$665 millones nominales en 4 instrumentos |
|
Dólar Banco Nación (cierre) |
$1.530 para la venta |
|
Riesgo país (JP Morgan) |
≈ 490 puntos básicos, -22 unidades en la semana |
|
S&P Merval (semana) |
+2,3% hasta 3.049.121 puntos |
Más allá del resultado puntual, los analistas coinciden en que la licitación confirma una estrategia de fondo: extender los plazos de la deuda en pesos hacia 2027 y ofrecer instrumentos de cobertura cambiaria en un contexto donde el propio mercado empieza a descontar mayor volatilidad de cara al año electoral. Ese horizonte también explica por qué varias empresas privadas decidieron adelantar sus propias emisiones de deuda, aprovechando una ventana de liquidez y tasas relativamente bajas antes de que se acerque el proceso eleccionario.
Para el Gobierno, sostener rollovers superiores al 100% sin convalidar tasas de corte muy por encima del mercado secundario es, por ahora, la principal métrica de éxito de su estrategia financiera: implica que no necesita emitir pesos adicionales para cubrir sus vencimientos, lo que a su vez limita una de las principales fuentes de presión inflacionaria y cambiaria. La próxima licitación del Tesoro será, como cada mes, el nuevo termómetro de si esa estrategia sigue funcionando.
• Argentina.gob.ar — Resultado de la licitación del 11/09/2026 (Secretaría de Finanzas)
• El Cronista — “El Tesoro consiguió $8,4 billones en la licitación”
• Bloomberg Línea — “Gobierno argentino renovó más del 100% de los vencimientos de deuda”
• Eduardo German — “El Tesoro adjudicó $8,41 billones y renovó el 103,46%”
• Banco Provincia — Informe financiero semanal, 7 de septiembre de 2026
Documento generado en 0.01 segundo


